1. Hypotheek Aanvragen: Het Stappenplan van Voorbereiding tot Notaris
Het precieze verloop verschilt per kredietgever en dossier, maar een aanvraag bevat doorgaans de volgende stappen:
Vóór je op zoek gaat naar een woning, breng je je leencapaciteit en beschikbare eigen middelen in kaart. Je kunt bij sommige kredietgevers vooraf een indicatieve beoordeling, kredietattest of princiepsakkoord vragen. De benaming, inhoud en geldigheidsduur verschillen per instelling en houden geen definitieve kredietbelofte in.
Bij aankoop onderteken je de onderhandse verkoopovereenkomst (het compromis). Bij een aankoop die afhankelijk is van financiering is een opschortende voorwaarde voor het verkrijgen van krediet vaak een belangrijke bescherming. De precieze termijn en formulering worden in het compromis overeengekomen.
Vraag bij meerdere kredietgevers een voorstel op en vergelijk de voorwaarden zorgvuldig op basis van het Jaarlijks Kostenpercentage (JKP), dossierkosten, eventuele schattingskosten en bijkomende voorwaarden.
De kredietgever beoordeelt je kredietwaardigheid, inkomen, bestaande verplichtingen, quotiteit, resterend leefgeld en andere dossierkenmerken volgens zijn interne acceptatiebeleid. Bij een positieve beslissing ontvang je een formeel kredietaanbod met de bijhorende ESIS-fiche (Europees Gestandaardiseerd Informatieblad).
Wanneer een schuldsaldoverzekering (SSV) of brandverzekering deel uitmaakt van de kredietvoorwaarden, kan de verzekeraar bijkomende informatie of een medische vragenlijst vragen. De procedure hangt af van het verzekerde bedrag, de dekking, de verzekeraar en het dossier.
Bij het verlijden van de akte zorgt de notaris voor de financiële afrekening volgens het dossier. De kredietgever stelt het kredietbedrag beschikbaar volgens de overeengekomen krediet- en aktevoorwaarden en de notariële eigendomsoverdracht wordt voltrokken.
2. Veelgevraagde Documenten bij een Kredietaanvraag
De exacte documenten verschillen per kredietgever, type inkomen, gezinssituatie en vastgoedproject. Veelgevraagde stukken omvatten onder meer:
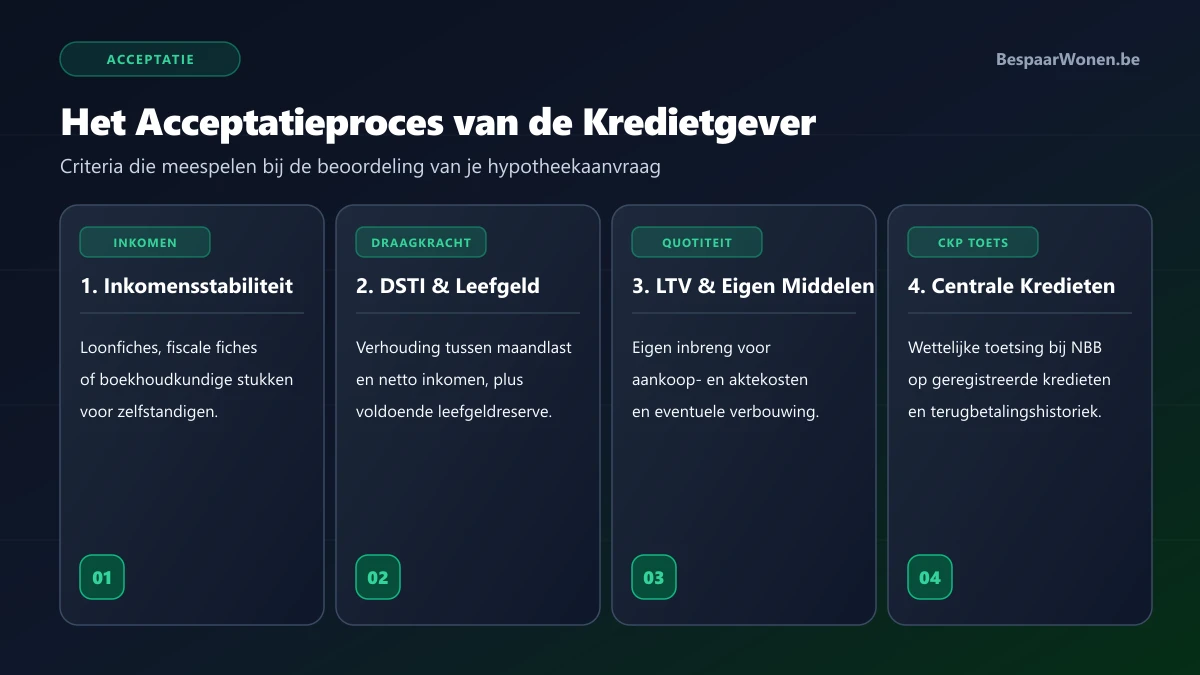
- Kopie identiteitskaart van alle kredietnemers.
- Recente loonfiches of andere inkomensbewijzen (sommige kredietgevers vragen bijvoorbeeld meerdere recente loonfiches).
- Een recent aanslagbiljet van de personenbelasting of andere fiscale informatie, afhankelijk van het dossier.
- Voor zelfstandigen: recente fiscale en boekhoudkundige stukken, zoals aanslagbiljetten, jaarrekeningen, resultateninformatie of andere bewijsstukken van stabiele inkomsten. De vereiste periode verschilt per kredietgever.
- Bewijs van beschikbare eigen middelen en de herkomst ervan (voor eigen inbreng en aankoopkosten).
- Gegevens over eventuele andere lopende kredieten of maandelijkse verplichtingen.
- Ondertekend compromis (onderhandse verkoopovereenkomst).
- Energieprestatiecertificaat (EPC-attest) van de woning.
- Afhankelijk van het dossier en de transactie: kadastrale gegevens, bodemattest of stedenbouwkundige inlichtingen (vaak via notaris/makelaar).
- Bij nieuwbouw of verbouwing: plannen, omgevingsvergunning en eventuele aannemersoffertes of meetstaten.
3. De Opschortende Voorwaarde voor het Verkrijgen van Krediet
Een ondertekend compromis is in beginsel bindend zodra partijen overeenstemming hebben over het goed en de prijs, behoudens toepasselijke voorwaarden in de overeenkomst. Als de aankoop niet afhankelijk is gemaakt van het verkrijgen van krediet en je de overeenkomst vervolgens niet uitvoert, kunnen contractuele gevolgen ontstaan. Veel verkoopovereenkomsten bevatten een schadebeding, vaak uitgedrukt als een percentage van de aankoopprijs (bijvoorbeeld 10%), maar de precieze gevolgen hangen af van het compromis en de omstandigheden.
Een financieringsvoorwaarde kan bijvoorbeeld afspraken bevatten over:
- Het maximaal benodigde leenbedrag.
- De maximale debetrentevoet of looptijd van het beoogde krediet.
- De termijn waarbinnen de koper uitsluitsel over de financiering moet bezorgen.
- De wijze waarop een eventuele kredietweigering moet worden aangetoond volgens de bepalingen van de overeenkomst.
Laat nagaan of een opschortende financieringsvoorwaarde in joje situatie aangewezen is en laat de formulering vooraf controleren door de notaris of een andere bevoegde juridische professional.
4. Tijdlijn van Compromis naar de Notariële Akte
In een klassieke Vlaamse verkoop wordt de authentieke akte doorgaans binnen ongeveer vier maanden na het compromis verleden. Die termijn hangt samen met de fiscale registratieverplichtingen, maar de precieze juridische en praktische timing kan verschillen volgens het dossier. In Vlaanderen geldt voor een aankoop die aan de voorwaarden voor het verlaagde tarief voor de enige eigen woning voldoet momenteel het verkooprecht van 2%. In Brussel en Wallonië gelden andere fiscale regels en registratietarieven.
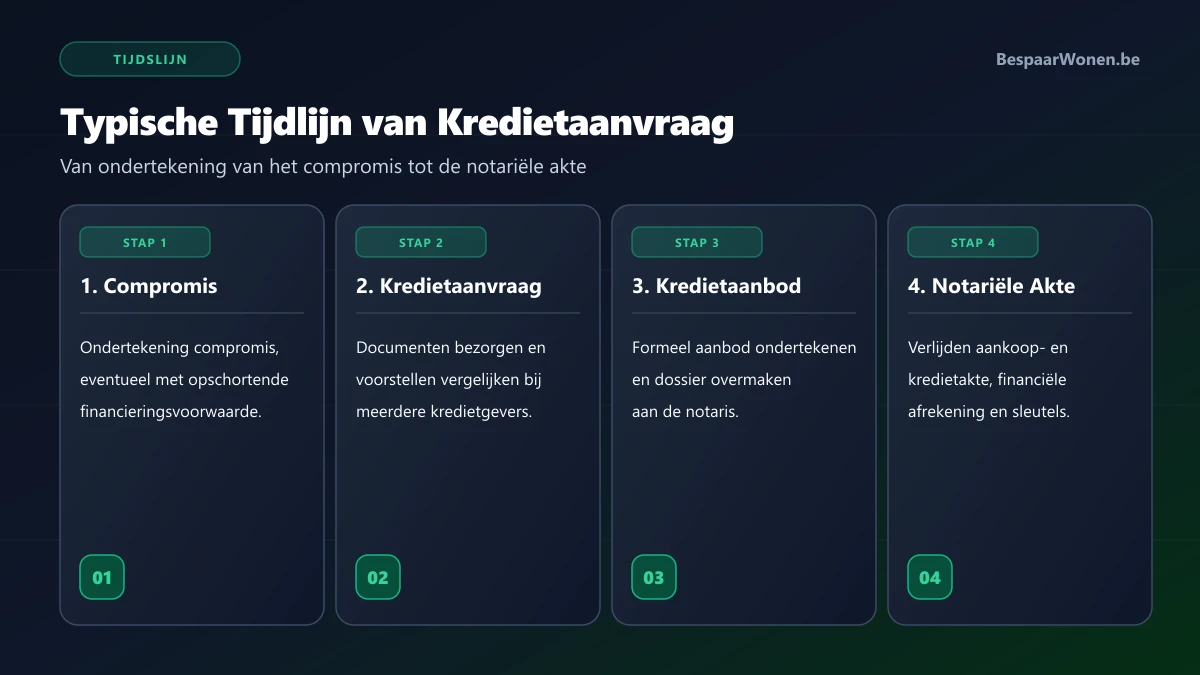
Tijdens deze periode voert de notaris het nodige hypothecaire, stedenbouwkundige en fiscale onderzoek uit. Voor het verlijden bezorgt de notaris de financiële afrekening en betalingsinstructies volgens de planning van het dossier (inclusief aankoopbedrag, verschuldigde registratierechten, notarisereloon en kredietaktekosten). Je stort je eigen inbreng op de derdenrekening van de notaris, waarna de kredietgever het geleende bedrag volgens de aktevoorwaarden ter beschikking stelt.
5. Aandachtspunten voor Zelfstandigen en Kopers met een Bestaande Woning
Niet elke kredietaanvraag verloopt volgens een standaard loontrekkendenprofiel. Let op bij de volgende situaties:
Bij zelfstandigen beoordelen kredietgevers doorgaans de stabiliteit en duurzaamheid van het inkomen aan de hand van fiscale en boekhoudkundige gegevens. Welke jaren, ratio's en documenten worden gehanteerd verschilt per kredietgever, ondernemingsvorm en dossier.
Zit je eigen inbreng vast in de overwaarde van je huidige woning? Dan kun je informeren naar een overbruggingskrediet. Een overbruggingskrediet heeft doorgaans een beperkte looptijd en financiert tijdelijk de periode tussen de aankoop van het nieuwe pand en de ontvangst van de verkoopopbrengst van de huidige woning. De maximale duur en terugbetalingsvoorwaarden verschillen per kredietgever en product.
6. Vier Aandachtspunten tijdens het Aanvraagtraject
Tijdens het aanvraag- en aankooptraject kunnen een aantal praktische aandachtspunten vertraging of complicaties voorkomen:
- Nieuwe Kredietverplichtingen tijdens de Aanvraag: Nieuwe kredietverplichtingen kunnen je kredietwaardigheid en schuldgraad beïnvloeden. Kredietgevers kunnen tijdens het aanvraagproces gegevens over bestaande leningen opnieuw raadplegen, onder meer via de Centrale voor Kredieten aan Particulieren (CKP) van de Nationale Bank van België (NBB).
- Voldoende Reserve voor Aankoop- en Aktekosten: Houd naast de eigen inbreng in de aankoopprijs rekening met de verschuldigde registratierechten (zoals het verlaagde Vlaamse verkooprecht van 2% bij een kwalificerende enige eigen woning), notariserelonen en de kosten van de kredietakte.
- Duidelijke Herkomst van Eigen Middelen: Kredietgevers en notarissen kunnen in het kader van antiwitwasverplichtingen (AML) informatie of bewijsstukken vragen over de herkomst van eigen middelen, zoals spaartegoeden of familiale schenkingen.
- Realistische Termijn voor Financiering: De behandelingstijd van een aanvraag verschilt per kredietgever, de volledigheid van het dossier, eventuele schattingen en de dossierdrukte. Zorg voor een werkbare termijn in het compromis in overleg met de verkoper en notaris.
Gerelateerde Rekentools & Gidsen
Veelgestelde Vragen
Hoe verloopt het proces van een hypotheekaanvraag in België?
De doorlooptijd van een hypotheekaanvraag hangt af van de kredietgever, de volledigheid van je dossier, eventuele schattingen en de reactietijd van de betrokken partijen. Na goedkeuring van het kredietaanbod volgt de voorbereiding van de notariële akte, die in een klassieke Vlaamse verkoop doorgaans binnen ongeveer vier maanden na het compromis wordt verleden in functie van de fiscale registratieverplichtingen.
Wat is een opschortende voorwaarde voor het verkrijgen van krediet?
Een opschortende voorwaarde in het compromis bepaalt dat de verkoopovereenkomst zonder verbrekingsvergoeding kan worden ontbonden indien je binnen de overeengekomen termijn en onder de contractuele voorwaarden geen passende hypothecaire lening goedgekeurd krijgt. Dit beschermt je tegen mogelijke contractuele schadebedingen als de financiering niet rond raakt.
Welke documenten kan een kredietgever vragen bij een kredietaanvraag?
Kredietgevers vragen doorgaans: (1) je identiteitskaart, (2) recente loonfiches of fiscale inkomensbewijzen (en boekhoudkundige stukken voor zelfstandigen), (3) bewijs van eigen spaargeld en de herkomst ervan, (4) het ondertekende compromis en het EPC-attest, en (5) informatie over eventuele andere lopende kredieten of financiële verplichtingen.
Kan een kredietgever een aanvraag weigeren na een verkennend gesprek?
Ja. Een verkennend gesprek, indicatieve berekening of kredietattest is geen bindend kredietaanbod. Pas wanneer de kredietgever je dossier formeel heeft beoordeeld volgens zijn interne acceptatiebeleid en een bindend kredietaanbod (met ESIS-informatieblad) uitbrengt dat door beide partijen wordt ondertekend, is het krediet definitief toegezegd.
Wat gebeurt er bij de notaris bij het verlijden van de akte?
Bij het verlijden onderteken je de notariële aankoopakte (eigendomsoverdracht) en doorgaans ook de notariële kredietakte (waarbij de hypothecaire inschrijving wordt gevestigd). De notaris zorgt voor de financiële afrekening, controleert de registratierechten en erelonen, en zorgt dat het geleende kapitaal volgens de aktevoorwaarden beschikbaar wordt gesteld.
Bronnen & Regelgeving
- Notaris.be (Fednot) — Informatie over compromis, opschortende voorwaarden en notariële eigendomsakten.
- FOD Economie — Boek VII Wetboek van Economisch Recht (WER) inzake hypothecair krediet, kredietwaardigheidsbeoordeling en het ESIS.
- Nationale Bank van België (NBB) — Centrale voor Kredieten aan Particulieren (CKP) en geregistreerde kredietcontracten.
- Vlaamse Belastingdienst (VLABEL) — Verkooprechten en fiscale registratieverplichtingen in het Vlaams Gewest.