1. Wat is een Hypotheeklening en Hoe Werkt het Belgisch Woonkrediet?
Een hypotheeklening (officieel een hypothecair krediet genoemd) is een leenovereenkomst op lange termijn (meestal tussen 10 en 25 jaar) waarbij een financiële instelling (de kredietgever) een aanzienlijk kapitaalbedrag ter beschikking stelt. In ruil verbindt de kredietnemer zich ertoe dit kapitaal vermeerderd met rente maandelijks af te lossen.
Als waarborg voor de terugbetaling vestigt de bank een zakelijk zekerheidsrecht op het onroerend goed: de hypothecaire inschrijving. Mocht de lener blijvend in gebreke blijven met de maandelijkse aflossingen, dan beschikt de kredietgever over het wettelijke voorrecht om het pand via een notariële openbare verkoop te gelde te maken om de openstaande schuld te recupereren.
2. Hypothecaire Inschrijving vs. Hypothecaire Volmacht (Mandaat)
Bij het verlijden van de kredietakte bij de notaris kan de waarborg op twee manieren worden gestructureerd:
Een formele inschrijving op het Kantoor Rechtszekerheid. Dit brengt 1% registratierecht, hypotheekrechten en ereloon met zich mee. De bank geniet hiermee onmiddellijk de hoogste wettelijke rangorde bij faillissement of wanbetaling.
Een notariële akte waarbij je de bank machtigt om later, indien nodig, alsnog een inschrijving te nemen. Hierop is geen 1% registratierecht verschuldigd, wat je duizenden euro's aan notariskosten bespaart.
De combinatieformule: In de praktijk stellen veel Belgische banken een combinatie voor (bijv. 50% van het leenbedrag in vaste inschrijving en 50% in mandaat). Zo behoudt de bank voldoende zekerheid terwijl je notariskosten aanzienlijk worden gedrukt.
3. Renteformules in België: Vaste vs. Variabele Rentevoet
De keuze van het rentetype is een van de meest bepalende financiële beslissingen bij het afsluiten van een woonkrediet:
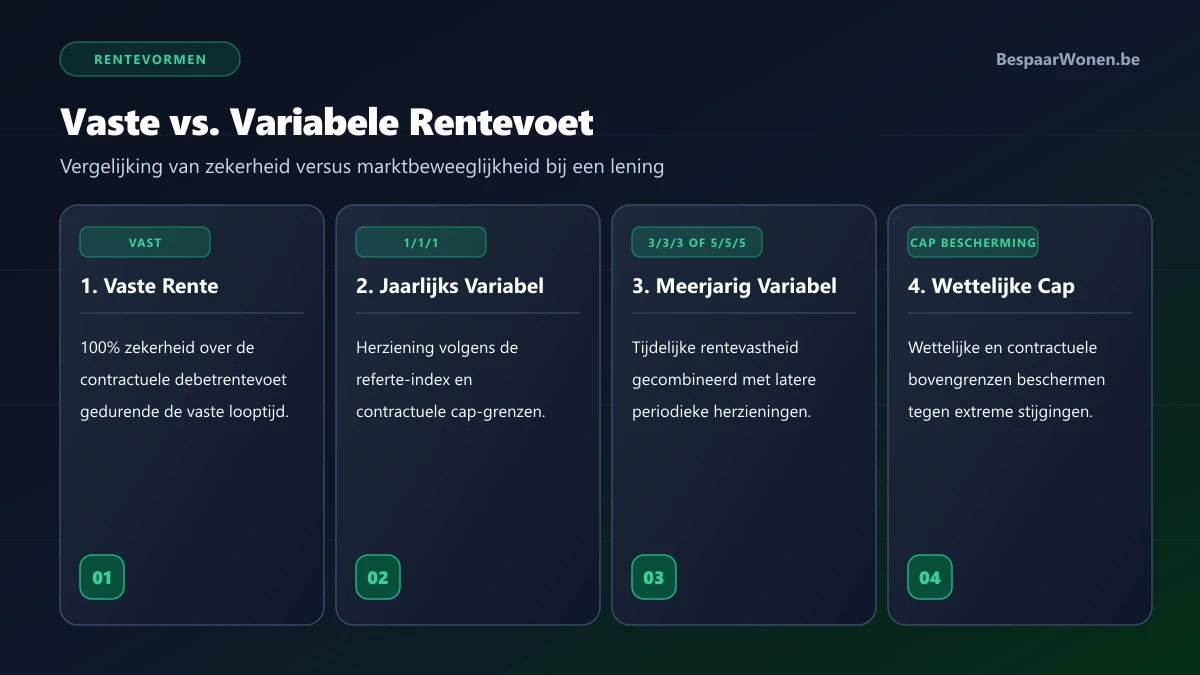
- Vaste Debetrentevoet: De rentevoet ligt voor de volledige duur van de lening (bijv. 20 of 25 jaar) onherroepelijk vast. Dit biedt 100% budgettaire zekerheid. Je maandelijkse mensualiteit wijzigt nooit, ongeacht hoe de rentestanden op de financiële markten evolueren.
- Variabele Debetrentevoet (bijv. 1/1/1, 3/3/3, 5/5/5): De rente wordt na afloop van elke vaste periode herzien op basis van de officiële referte-indexen gepubliceerd in het Belgisch Staatsblad. De wetgever beschermt consumenten met een wettelijke 'cap': de rentevoet mag maximaal met +3% stijgen of dalen en kan volgens artikel VII.143 WER nooit meer dan verdubbelen ten opzichte van de initiële rentevoet.
- Semi-vaste Rente (bijv. 10/5/5 of 15/5/5): Een hybride vorm waarbij de rente de eerste 10 of 15 jaar vaststaat en daarna om de 5 jaar kan variëren.
4. De Vier Belangrijkste Aflossingsvormen
In België kun je kiezen uit vier verschillende terugbetalingsstructuren:
Je betaalt elke maand een identiek bedrag (mensualiteit). In het begin bestaat de betaling vooral uit rente; naar het einde toe los je exponentieel meer kapitaal af. Meer dan 90% van de Belgische gezinnen kiest deze vorm wegens de voorspelbaarheid en de lagere aanvangslast.
Je lost maandelijks een vast bedrag aan kapitaal af (hoofdsom gedeeld door het aantal maanden). De rente wordt berekend op het dalende saldo, waardoor je totale maandlast elke maand daalt. Dit levert de laagste totale rentekost op, maar vraagt een hogere financiële draagkracht in de eerste jaren.
De rente en het kapitaal worden per kwartaal of per jaar voldaan in plaats van per maand. Wordt vooral gebruikt bij specifieke professionele of agrarische vastgoedkredieten.
Je betaalt gedurende de looptijd uitsluitend rente. Het volledige geleende kapitaal betaal je in één keer terug op de eindvervaldag, vaak gefinancierd via het kapitaal van een groepsverzekering, IPT of de verkoop van een ander pand.
5. Volledig Overzicht van Alle Bijkomende Kosten bij een Woonkrediet
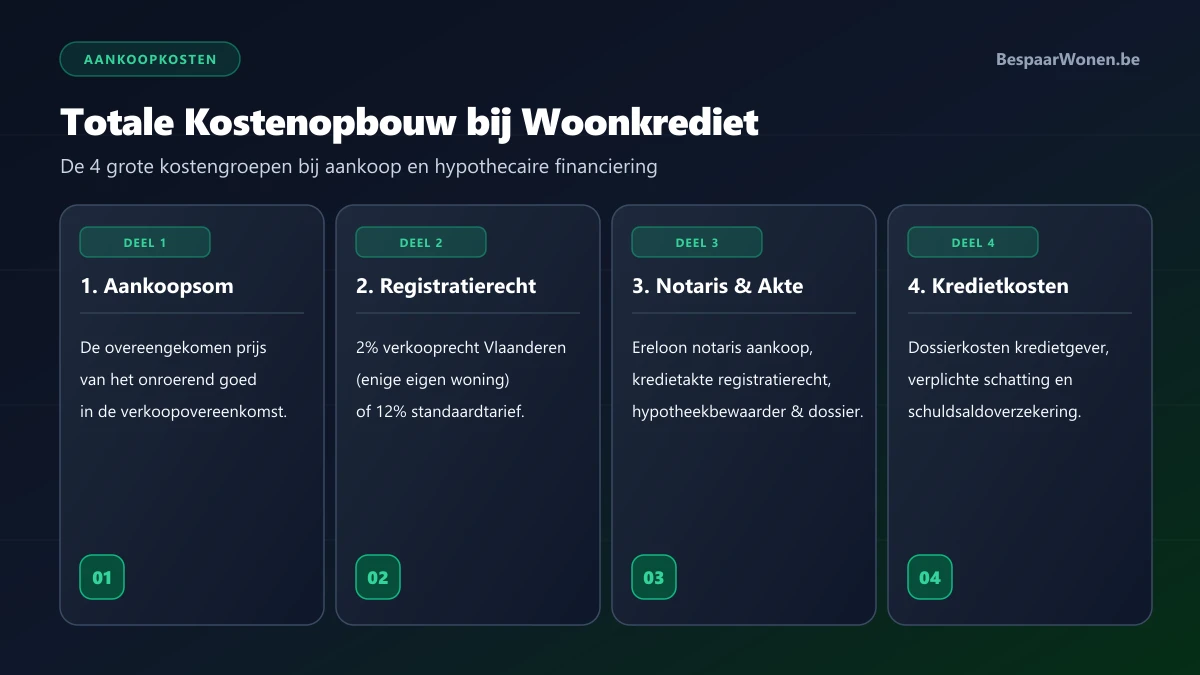
Bovenop het zuivere aankoopbedrag van de woning moet je rekening houden met een reeks verplichte en eenmalige kostenposten:
| Kostenpost | Richtbedrag / Percentage | Ontvanger / Doel |
|---|---|---|
| Dossierkosten krediet | Max. € 500 | Bank (wettelijk geplafonneerd in België) |
| Schattingskosten vastgoed | € 200 – € 350 | Erkend beëdigd schatter / taxateur |
| Notariskosten Kredietakte | 1,5% – 2,5% van het leenbedrag | Registratierechten (1%), ereloon notaris, hypotheekrechten |
| Schuldsaldoverzekering (SSV) | Variabel (leeftijd, gezondheid, kapitaal) | Verzekeraar (dekt schuld bij overlijden lener) |
| Brand- / Woonverzekering | € 300 – € 600 per jaar | Verzekeraar (bescherming van het fysieke onderpand) |
| Registratierechten Vlaanderen | 2% (enige eigen woning sinds 2025) | Vlaamse overheid (aankoopbelasting op het vastgoed) |
6. NBB-Richtlijnen en Bankacceptatiecriteria
Om de financiële stabiliteit in België te waarborgen, legt de Nationale Bank van België (NBB) macroprudentiële verwachtingen op aan de kredietverlenende banken:
- Quotiteit (LTV): Voor de aankoop van de enige eigen gezinswoning geldt een richtgrens van maximaal 90% financiering. Banken beschikken over voorziene prudentiële tolerantiemarges om voor een beperkt percentage van hun productie (tot 15% bij starters) af te wijken tot 100% van de aankoopprijs.
- Schuldquote (DSTI): Je totale maandelijkse leningslasten mogen doorgaans niet meer bedragen dan 33% tot 40% van je netto maandelijks gezinsinkomen.
- Minimaal Leefgeld: Banken verifiëren of je na aftrek van alle maandlasten voldoende vrij besteedbaar inkomen overhoudt (minimaal circa € 1.000–€ 1.200 voor een alleenstaande en € 1.500–€ 1.800 voor een koppel).
Gerelateerde Rekentools & Gidsen
Veelgestelde Vragen
Wat is een hypotheeklening precies volgens het Belgisch recht?
Een hypotheeklening (in het Belgisch recht officieel aangeduid als een kredietovereenkomst voor onroerend goed met hypothecaire zekerheid, Boek VII WER) is een langlopend krediet bestemd voor de aankoop, bouw of verbouwing van vastgoed. Als waarborg vestigt de kredietgever een zakelijk zekerheidsrecht (hypothecaire inschrijving) op het onroerend goed.
Wat is het verschil tussen een hypothecaire inschrijving en een hypothecaire volmacht?
Een hypothecaire inschrijving is een officiële registratie op het bevoegde kantoor van Rechtszekerheid die notariële aktekosten en registratierechten (1%) met zich meebrengt. Een hypothecaire volmacht (of hypotheekmandaat) is een authentieke akte waarbij je de bank de toelating geeft om later alsnog een inschrijving te nemen indien nodig. Een volmacht is aanzienlijk goedkoper omdat er geen registratie- en hypotheekrechten verschuldigd zijn, maar banken eisen doorgaans minstens een gedeeltelijke inschrijving.
Hoeveel bedragen de totale notariskosten voor de kredietakte van een hypotheeklening?
Voor de notariële kredietakte betaal je registratierechten (1% op het gewaarborgde bedrag), hypotheekrechten, het wettelijk ereloon van de notaris en administratieve aktekosten. Reken gemiddeld op 1,5% tot 2,5% van het geleende bedrag voor de kredietakte alleen. Dit staat los van de aankoopakte en de verkooprechten (registratiebelasting) van de woning.
Wat zijn de regels rond eigen inbreng en quotiteit bij een hypotheeklening?
De Nationale Bank van België (NBB) verwacht dat banken voor minstens 85% van hun kredietproductie voor een eigen woning een maximale quotiteit (LTV) van 90% aanhouden. Kopers moeten dus doorgaans minimaal 10% van de aankoopprijs plus alle bijkomende notaris- en aankoopkosten met eigen spaargeld kunnen financieren. Binnen voorziene prudentiële tolerantiemarges kunnen banken tot 100% financieren voor solvabele starters.
Wat is een schuldsaldoverzekering en is deze wettelijk verplicht?
Een schuldsaldoverzekering (SSV) is een tijdelijke overlijdensverzekering die het openstaande kapitaal van de lening geheel of gedeeltelijk terugbetaalt aan de bank als de verzekerde voor de einddatum overlijdt. Hoewel de wet het niet expliciet verplicht stelt, eisen vrijwel alle Belgische kredietgevers een SSV als voorwaarde voor het toekennen van het krediet of voor het verkrijgen van de geadverteerde debetrentevoet.
Wat gebeurt er bij een vervroegde terugbetaling van mijn woonkrediet?
Je hebt te allen tijde het wettelijke recht om je hypothecaire lening geheel of gedeeltelijk vervroegd af te lossen (bijvoorbeeld bij verkoop van je woning of door een herfinanciering). De bank mag in dat geval volgens artikel VII.147 WER een wederbeleggingsvergoeding aanrekenen van maximaal 3 maanden rente op het terugbetaalde kapitaalbedrag.
Bronnen & Regelgeving
- FOD Economie — Boek VII Wetboek van Economisch Recht inzake hypothecair krediet.
- Nationale Bank van België (NBB) — Macroprudentieel toezicht en richtlijnen voor hypothecaire kredietverlening.
- FSMA / Wikifin — Consumentenbescherming, ESIS-informatiebladen en kredietbemiddeling.
- Notaris.be (Fednot) — Berekening van notariskosten, registratierechten en erelonen bij kredietakten.