1. Waarom Hypotheekrente Vergelijken Loont: Hoe Rentetarieven Worden Opgebouwd
De debetrentevoet die een kredietgever in een concreet voorstel opneemt, is opgebouwd uit verschillende macro- en micro-economische factoren:
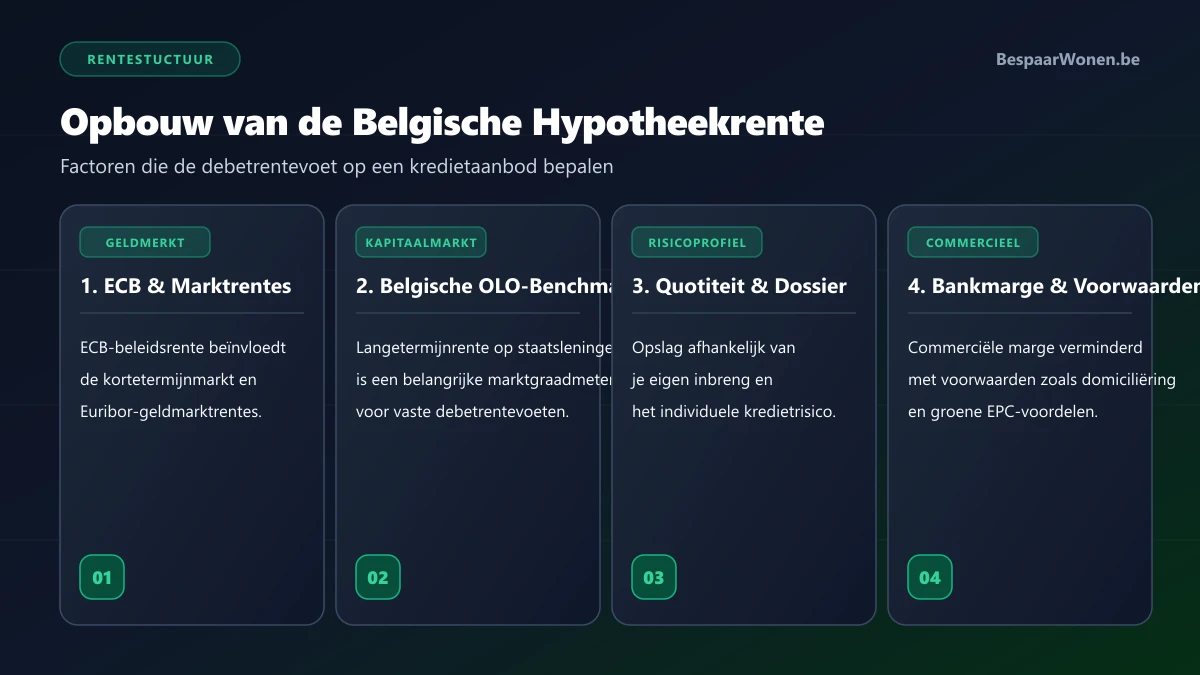
Belgische OLO-rendementen (overheidsobligaties) vormen een belangrijke langetermijnmarktbenchmark. Wijzigingen in obligatierendementen en groothandelsfinancieringskosten kunnen de prijszetting van vaste rentevoeten beïnvloeden, al baseren banken hun tarieven niet rechtstreeks op één specifieke OLO.
De individuele risico-opslag van het dossier. Een lagere quotiteit (LTV) en stabiele inkomsten verminderen het kredietrisico voor de kredietgever, wat zich kan vertalen in een lagere risico-opslag.
De exploitatie- en winstmarge van de kredietgever, eventueel aangepast met kortingen in ruil voor voorwaarden zoals loondomiciliëring of het afsluiten van verzekeringen.
Let op bij geadverteerde rentes: De rentevoet die een individuele kredietnemer krijgt, kan afwijken van geadverteerde of gemiddelde marktrentes. Kredietgevers houden rekening met onder meer quotiteit, inkomen, looptijd, dossierkenmerken, commerciële voorwaarden en risicobeoordeling.
2. Vaste vs. Variabele Rentevoeten: Formules en Risico's
Bij het afsluiten van een Belgisch woonkrediet kun je kiezen uit verschillende renteformules:
Een vaste debetrentevoet beschermt je tegen stijgingen van de contractuele rente tijdens de afgesproken vaste renteperiode. De maandelijkse mensualiteit blijft gedurende deze termijn volledig stabiel.
De rentevoet wordt jaarlijks herzien op basis van de toepasselijke wettelijke referte-index (gepubliceerd in het Belgisch Staatsblad). Een variabele debetrentevoet kan bij aanvang lager of hoger liggen dan een vaste rentevoet, afhankelijk van het kredietaanbod en de marktomstandigheden.
Deze formules combineren een periode van rentevastheid (bijv. 3 of 5 jaar) met latere periodieke herzieningen volgens de overeengekomen referte-indexen.
Wettelijke bescherming en herzieningsgrenzen: Bij een variabele debetrentevoet wordt de rente periodiek herzien volgens de referte-index en voorwaarden die in de kredietovereenkomst zijn vastgelegd. De Belgische regelgeving begrenst de mogelijke rentestijging: binnen het toepasselijke wettelijke kader (Boek VII WER) kan de rentevoet tijdens de looptijd niet onbeperkt stijgen en geldt onder meer dat de rente niet hoger kan worden dan tweemaal de oorspronkelijke debetrentevoet. Daarnaast kan een kredietovereenkomst specifieke maximale stijgings- en dalingsmarges bevatten (zoals bijvoorbeeld een contractuele marge van +3% / -3%, al verschillen de concrete cap en herzieningsvoorwaarden per krediet).
3. Groene Rentekortingen: De Rol van Energieprestatie en EPC
Energiezuinigheid speelt een steeds grotere rol bij de kredietbeoordeling. Verschillende Belgische kredietgevers bieden momenteel energie- of EPC-gerelateerde rentevoordelen, maar de voorwaarden, labels, korting, duur en renovatievereisten verschillen per kredietgever en kunnen wijzigen:
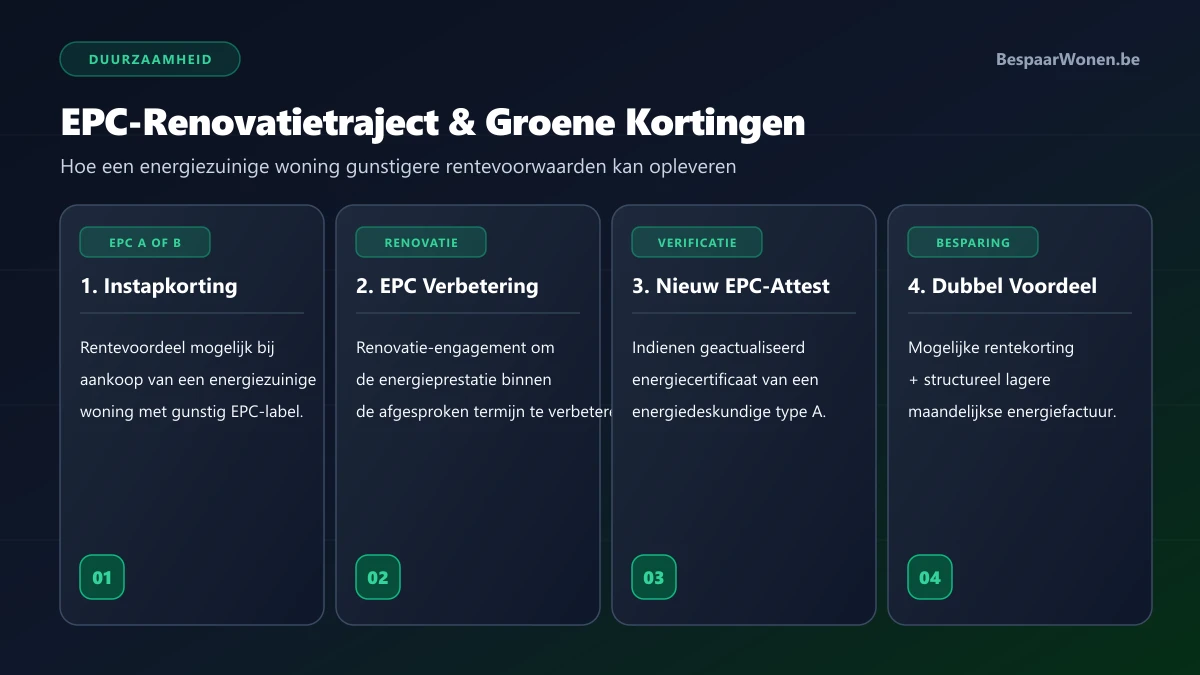
Bij de aankoop van een nieuwbouw of bestaande woning met een gunstig energielabel (zoals EPC A of B) bieden diverse kredietgevers rentekortingen aan. De concrete toekenningsvoorwaarden en looptijd van de korting worden contractueel vastgelegd.
Wanneer je een energieverslindende woning aankoopt en je engageert tot een grondige energetische renovatie binnen een afgesproken termijn, kunnen sommige kredietgevers rentevoordelen toekennen na het voorleggen van een nieuw EPC-certificaat opgesteld door een energiedeskundige type A.
4. Hoe Vergelijk je Hypotheekaanbiedingen Beter?
Om hypotheekvoorstellen objectief en doeltreffend te vergelijken, zijn de volgende stappen aan te bevelen:
- Vraag meerdere schriftelijke voorstellen aan: Ga langs bij minstens drie verschillende kredietgevers of onafhankelijke makelaars om een realistisch beeld van de markt te krijgen.
- Vergelijk op basis van het JKP: Kijk niet alleen naar de nominale debetrentevoet, maar vergelijk het Jaarlijks Kostenpercentage (JKP) op de ESIS-fiche, waarin dossierkosten, taxatie en verplichte verzekeringen zijn opgenomen.
- Toets de voorwaarden achter rentekortingen: Beoordeel of een aangeboden rentekorting opweegt tegen eventuele duurdere gekoppelde verzekeringspremies of rekeningen.
- Optimaliseer je eigen inbreng: Een lagere quotiteit kan bij sommige kredietgevers tot gunstigere rentevoorwaarden leiden doordat het kredietrisico lager ligt. De concrete LTV-drempels en renteverschillen variëren per kredietgever, dossier en marktomstandigheden.
5. Wat te Doen bij Dalende Marktrentes: Interne vs. Externe Herfinanciering
Wanneer de marktrentes aanzienlijk dalen ten opzichte van het moment waarop je jouw woonkrediet hebt afgesloten, kan herfinanciering een optie zijn. Daarbij onderscheiden we twee trajecten:
Je kunt je huidige kredietgever vragen of een interne renteherziening mogelijk is. Of de kredietgever een nieuw voorstel doet en onder welke voorwaarden, verschilt per dossier en instelling. Bij herfinanciering bij dezelfde kredietgever geldt een wettelijk geplafonneerde dossierkost (max. € 175) en is er in die situatie geen wederbeleggingsvergoeding verschuldigd. Ook zijn er doorgaans geen nieuwe notariskosten voor een hypotheekakte.
Een andere kredietgever lost je bestaande lening af. Of externe herfinanciering financieel voordelig is, hangt af van het openstaande kapitaal, de resterende looptijd, het renteverschil, de wederbeleggingsvergoeding (doorgaans maximaal 3 maanden rente op het vervroegd terugbetaalde kapitaal), eventuele handlichtingskosten, nieuwe kredietakte- en notariskosten, dossierkosten en bijkomende voorwaarden.
| Aspect | Interne Herfinanciering | Externe Herfinanciering |
|---|---|---|
| Kredietakte & Notaris | Doorgaans geen nieuwe akte vereist | Nieuwe notariële kredietakte + handlichting oude akte |
| Dossierkosten | Wettelijk begrensd tot max. € 175 | Standaard kredietdossierkosten (max. € 350) |
| Wederbeleggingsvergoeding | Niet van toepassing bij interne herziening | Max. 3 maanden rente op terugbetaald kapitaal |
| Rentevoetkeuze | Afhankelijk van commercieel voorstel huidige bank | Volledige marktkeuze bij concurrerende instellingen |
6. Macro-Economie: Factoren die de Belgische Rentecurves Beïnvloeden
De evolutie van de Belgische hypotheekrentes wordt beïnvloed door verschillende macro-economische krachten die elk een ander marktsegment sturen:
- Kortetermijnrentes & Geldmarkt: Variabele debetrentevoeten worden sterker beïnvloed door het monetaire beleid van de Europese Centrale Bank (ECB) en de daaruit voortvloeiende geldmarkttarieven (zoals Euribor en kortlopende referte-indexen).
- Langetermijnrentes & Kapitaalmarkt: Vaste debetrentevoeten hangen meer samen met langetermijnmarktrentes (zoals Belgische OLO-rendementen), inflatieverwachtingen, groothandelsfinancieringskosten en instellingsspecifieke marge- en concurrentiestrategieën.
ECB-beleid kan kortetermijnmarktrentes en bredere financieringsvoorwaarden beïnvloeden, terwijl de rentevoet van langlopende vaste woonkredieten vooral samenhangt met kapitaalmarktverwachtingen, financieringskosten, concurrentie en instellingsspecifieke prijszetting. De snelheid en omvang van de doorwerking variëren.
Gerelateerde Rekentools & Gidsen
Veelgestelde Vragen
Hoe worden de Belgische hypotheekrentes bepaald?
Kredietgevers bepalen hun vaste debetrentevoeten op basis van langetermijnmarktrentes (zoals Belgische OLO-benchmarks), financieringskosten, concurrentie, een individuele kredietrisico-opslag en hun commerciële marge. Variabele rentevoeten zijn gekoppeld aan kortere geldmarkttarieven en officiële referte-indexen.
Wat is het verschil tussen een vaste en een variabele hypotheekrente?
Een vaste debetrentevoet biedt zekerheid doordat de rentevoet en maandlast ongewijzigd blijven tijdens de overeengekomen vaste periode. Een variabele debetrentevoet wordt periodiek herzien volgens de toepasselijke referte-index en contractuele modaliteiten, waarbij de maximale stijging wettelijk en contractueel begrensd is door caps.
Wat houdt een groene hypotheekrentekorting in?
Verschillende Belgische kredietgevers bieden rentevoordelen voor energiezuinige woningen (zoals EPC-label A of B) of voor grondige energetische renovaties. De concrete kortingen, toekenningsvoorwaarden, vereiste labels en looptijden verschillen per kredietgever en kunnen wijzigen.
Welke rol speelt je eigen inbreng (quotiteit / LTV) bij de rentebepaling?
Een lagere quotiteit (meer eigen inbreng ten opzichte van de woningwaarde) kan bij kredietgevers tot gunstigere rentevoorwaarden leiden omdat het kredietrisico lager ligt. De exacte rentekortingen en quotiteitstrappen verschillen per instelling en marktsituatie.
Waarom wijken persoonlijke kredietaanbiedingen af van online gepubliceerde tarieven?
Online tarievenlijsten tonen meestal indicatieve basis- of standaardtariieven. Het concrete rentevoorstel dat je ontvangt hangt af van je individuele kredietprofiel, quotiteit, inkomen, looptijd, het EPC-label van het pand en eventuele voorwaarden zoals loondomiciliëring of verzekeringen.
Bronnen & Regelgeving
- Nationale Bank van België (NBB) — Statistieken over rentevoeten op nieuwe woonkredieten en Belgische financiële marktrentes.
- FOD Economie — Boek VII Wetboek van Economisch Recht (WER) inzake kredietovereenkomsten, variabele rentevoeten, referte-indexen en herfinanciering.
- FSMA & Wikifin — Consumentenrichtlijnen voor het vergelijken van woonkredieten, vaste vs. variabele formules en herfinanciering.
- Vlaams Energie- en Klimaatagentschap (VEKA) — EPC-labels, renovatieverplichting en Vlaams energiebeleid.