1. Waarom Hypotheek Vergelijken Cruciaal Is: De 5 Belangrijkste Criteria
Wie enkel naar het rentepercentage op een bankaffiche kijkt, riskeert duizenden euro's te veel te betalen. Een grondige vergelijking omvat vijf cruciale pijlers:
Het JKP is de wettelijke standaard die alle verplichte kosten (rente, dossierkosten van max. € 500, schatting en verplichte verzekeringspremies) actuarieel verwerkt tot één allesomvattend jaarpercentage. Dit is je belangrijkste vergelijkingsmaatstaf.
De premies voor een SSV kunnen tussen kredietgevers tot wel 100% verschillen voor exact hetzelfde profiel. Een bank die 0,10% lagere rente biedt maar een dubbel zo dure SSV aanrekent, is onder de streep duurder.
Banken eisen vrijwel altijd een brandverzekering. Controleer de jaarpremie en de vrijstellingen (franchises) en vergelijk deze met onafhankelijke verzekeraars.
Eist de bank een 100% hypothecaire inschrijving, of aanvaardt zij een gedeeltelijk hypothecair mandaat (volmacht)? Een mandaat bespaart je direct € 1.500 tot € 3.000 aan notariële registratierechten.
Biedt de bank kosteloze opschorting van kapitaalaflossingen bij tijdelijke tegenslag? Hoe soepel verloopt een eventuele latere wederopname van reeds afgelost kapitaal voor renovatiewerken?
2. De ESIS-Fiche: Het Wettelijke Vergelijkingsdocument
Op grond van de Europese Richtlijn Hypothecair Krediet (MCD) en Boek VII van het Belgische Wetboek van Economisch Recht zijn alle kredietinstellingen verplicht om je een gestandaardiseerd document te verstrekken: het Europees Gestandaardiseerd Informatieblad (ESIS).
De ESIS-fiche heeft bij elke bank exact dezelfde indeling, waardoor je niet langer appels met peren vergelijkt. Let bij het analyseren van de fiche in het bijzonder op:
- Vak 3 (Krediettegoed en rentevoet): Vermeldt de zuivere debetrentevoet en de vaste renteperiode.
- Vak 4 (Jaarlijks kostenpercentage - JKP): Toont de totale effectieve rente inclusief alle gekoppelde kosten.
- Vak 5 (Aantal en frequentie van de betalingen): De exacte maandelijkse aflossing en de som van alle terugbetalingen.
- Vak 7 (Bijkomende verplichtingen): Een overzicht van alle voorwaarden (bv. verplichte loondomiciliëring, brandverzekering, SSV) die vereist zijn om het rentetarief te behouden.
3. Het 4-Stappenplan om Scherp te Onderhandelen met Banken
Kredietadviseurs bij banken hebben commerciële onderhandelingsmarges. Volg dit beproefde stappenplan om het scherpste tarief uit de markt te halen:
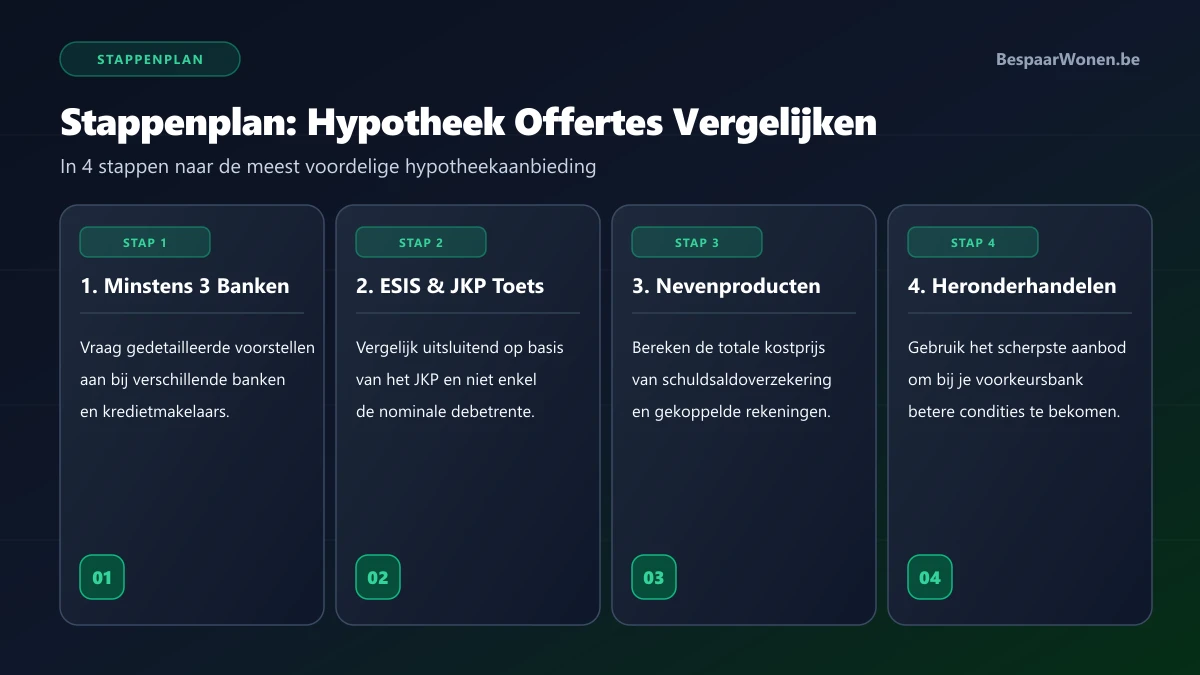
- Stap 1: Bereid een onberispelijk dossier voor. Zorg dat je al je loonfiches van de laatste 3 maanden, aanslagbiljetten, bewijzen van eigen spaargeld en het ondertekende compromis gebundeld heeft. Een transparant dossier straalt solvabiliteit en betrouwbaarheid uit.
- Stap 2: Start bij je huisbank en haal minstens 2 tegenoffertes. Vraag eerst een offerte bij de bank waar je loon reeds binnenkomt. Ga vervolgens direct langs bij minstens twee andere grote instellingen of een onafhankelijk kredietmakelaar.
- Stap 3: Speel de offertes tactisch tegen elkaar uit. Ga met de scherpste schriftelijke offerte terug naar je huisbank of de bank van je voorkeur. Vraag expliciet: "Bank X biedt mij 3,30% en laat de dossierkosten vallen. Kun je hieronder gaan als ik mijn rekeningen en verzekeringen bij je centraliseer?"
- Stap 4: Onderhandel over de randvoorwaarden. Is de rentevoet niet verder te verlagen? Onderhandel dan over het schrappen van de € 500 dossierkosten, vraag een lagere SSV-premie of beding dat een groter deel van de lening via een hypothecair mandaat mag lopen.
4. Valkuilen bij Koppelverkoop en Voorwaardelijke Rentekortingen
In België is strikte koppelverkoop verboden, maar banken mogen wel 'gebundelde aanbiedingen' met voorwaardelijke rentekortingen aanbieden. Let hierbij op de volgende addertjes onder het gras:
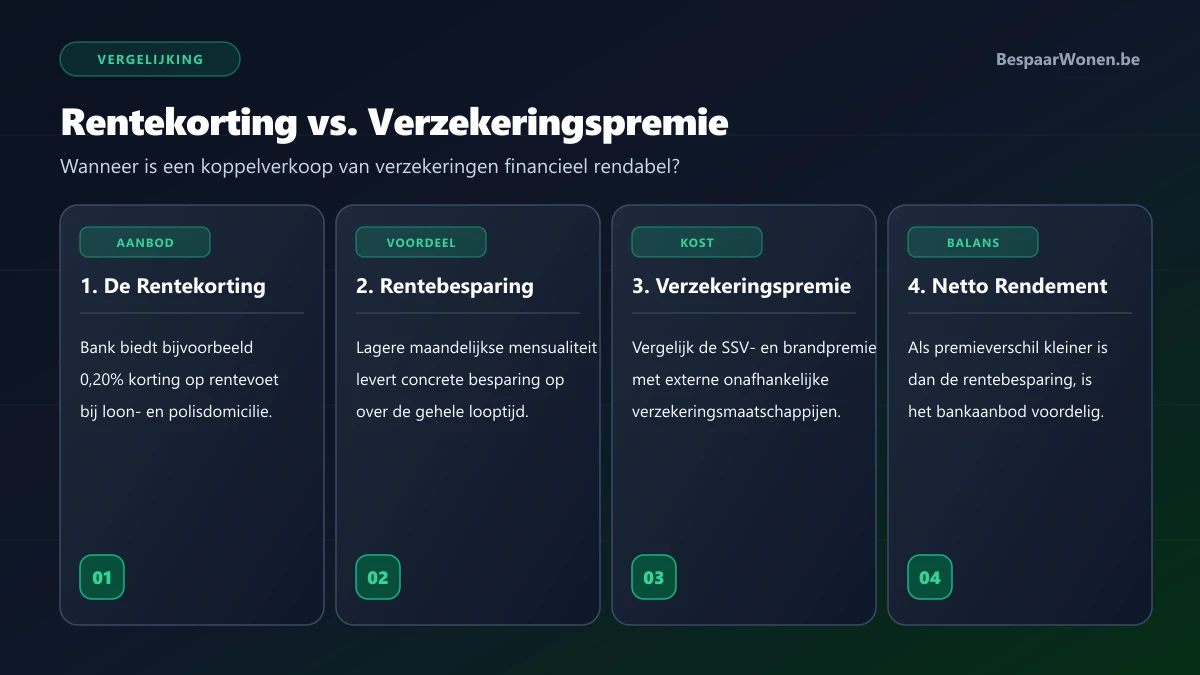
Als je na 5 jaar besluit om je brandverzekering of schuldsaldoverzekering over te zetten naar een goedkopere externe maatschappij, heeft de bank het contractuele recht om je rentekorting met terugwerkende kracht of voor de resterende looptijd te schrappen (+0,20% tot +0,50%).
Kopers van energiezuinige woningen of verbouwers die zich engageren om het EPC binnen 5 jaar op te krikken, genieten bij vrijwel alle banken van een permanente 'groene rentekorting' van 0,10% tot 0,25%. Vraag hier altijd specifiek naar.
5. Rechtstreeks naar de Bank of via een Onafhankelijk Kredietmakelaar?
In België heb je twee wegen om offertes op te vragen:
Je onderhandelt rechtstreeks met de kantoorhouder of relatiebeheerder. Ideaal als je reeds een sterke klantrelatie en historiek heeft bij je eigen huisbank, waar men je vaak loyaliteitskortingen kan toekennen.
Een makelaar vergelijkt in één beweging 10 tot 15 verschillende kredietgevers (waaronder nichespelers zoals Creafin, Elantis of Onesto). Dit bespaart je tijd en biedt vaak oplossingen voor complexere dossiers (bv. zelfstandigen of afwijkende quotiteiten).
Let op: controleer altijd of de kredietmakelaar officieel geregistreerd staat in het register van de FSMA (Autoriteit voor Financiële Diensten en Markten).
6. Vier Beproefde Strategieën voor Scherpe Bankonderhandelingen
Een hypotheekgesprek bij een Belgische bank is altijd een commerciële onderhandeling. Bankkantoren beschikken over discretionaire marges om rentes en kosten bij te sturen voor interessante klantprofielen:
- Gebruik Offertes als Hefboom: Toon Bank B het schriftelijke rentevoorstel van Bank A. Vraag expliciet of zij bereid zijn 0,10% onder het concurrerende aanbod te duiken om je als klant binnen te halen.
- Onderhandel over Dossierkosten: Banken rekenen standaard het wettelijke maximum van € 500 aan dossierkosten aan. In ruil voor het afsluiten van een krediet zijn veel bankkantoren bereid deze kosten te halveren of integraal kwijt te schelden.
- Vergelijk de Schuldsaldoverzekering Extern: Vraag offertes op bij onafhankelijke verzekeraars (zoals Cardif of NN). Zelfs als de bank 0,15% rentekorting intrekt bij een externe polis, kan een veel lagere verzekeringspremie onder de streep duizenden euro's goedkoper uitvallen.
- Benut Groene Premies en EPC-Ambities: Leg bij aankoop van een renovatiepand je renovatieplanning voor. Banken bieden vaak een 'renovatiebuffer' met groene rentekorting zodra je aantoont dat het pand binnen 5 jaar naar label A of B evolueert.
Gerelateerde Rekentools & Gidsen
Veelgestelde Vragen
Waarom is uitsluitend staren naar de nominale rentevoet een grote valkuil?
Omdat banken met een schijnbaar lage debetrentevoet (bijv. 3,25%) dit tarief vaak koppelen aan extreem dure verplichte nevenproducten, zoals een torenhoge schuldsaldoverzekering (SSV), een dure brandverzekering of verplichte betaalpakketten. Alleen via het Jaarlijks Kostenpercentage (JKP) zie je de werkelijke totale kostprijs.
Wat is de ESIS-fiche en waarom moet ik die altijd opvragen?
De ESIS-fiche (Europees Gestandaardiseerd Informatieblad) is een wettelijk verplicht document (Boek VII WER) dat elke Belgische kredietgever je gratis moet bezorgen bij een offerte. Het bevat een gestandaardiseerd overzicht van de debetrente, het JKP, alle eenmalige dossier- en schattingskosten, de aflossingstabel en de exacte voorwaarden voor eventuele rentekortingen.
Hoeveel kredietoffertes moet ik minstens opvragen bij Belgische banken?
Wij adviseren om bij minstens 3 tot 4 verschillende kredietinstellingen een formele kredietaanvraag in te dienen: je eigen huisbank, minstens twee concurrerende grootbanken (bijv. BNP Paribas Fortis, KBC, Belfius, ING) en eventueel een gespecialiseerde kredietmakelaar of nichebank (zoals Argenta, vdk bank of Crelan).
Mag ik een bankofferte gebruiken om te onderhandelen bij een andere bank?
Ja, dat is dé standaardpraktijk in België. Zodra je een schriftelijk rentevoorstel of ESIS-fiche van Bank A heeft, toont je deze aan Bank B. Banken beschikken over commerciële marges en zullen regelmatig hun rentetarief verlagen of dossierkosten laten vallen om je als klant binnen te halen.
Wat zijn de risico's van voorwaardelijke rentekortingen bij banken?
Als een bank je 0,25% rentekorting toekent op voorwaarde dat je je loon domicilieert en je verzekeringen bij hen aanhoudt, vervalt die korting zodra je binnen de looptijd van verzekeraar of bankrekening verandert. Bereken altijd of een externe, goedkopere verzekering zonder rentekorting onder de streep niet voordeliger uitvalt.
Bronnen & Toezicht
- FSMA / Wikifin — Informatie over het vergelijken van woonkredieten en consumentenbescherming.
- FOD Economie — Boek VII Wetboek van Economisch Recht inzake het Europees Gestandaardiseerd Informatieblad (ESIS).
- Nationale Bank van België (NBB) — Kwartaalstatistieken en rentetarieven van Belgische hypotheken.